Калькулятор НДС онлайн считает налог в трёх сценариях: начислить сверху, выделить из суммы и получить стоимость без НДС. Ставки 2026 года — 22%, 10%, 7%, 5% и 0%; для УСН доступны 5% и 7% без вычетов. Введите сумму, выберите ставку — результат появится сразу. Ниже — формулы, примеры и правила, по которым работает расчёт.
Что такое НДС и кто его платит
НДС — косвенный налог на добавленную стоимость, которую создаёт бизнес на каждом этапе: от закупки сырья до продажи конечному покупателю. Продавец включает налог в цену, покупатель оплачивает его вместе с товаром, а продавец перечисляет в бюджет разницу между начисленным НДС и вычетами по закупкам.
Плательщики — организации и ИП на общей системе налогообложения, импортёры и налоговые агенты. Компании на УСН платят НДС, если доход превысил порог: 20 млн ₽ за 2025 год. Пока порог не пройден, предприниматель может работать без НДС — конкретные условия смотрите в НК РФ и разъяснениях ФНС.
Налог не является расходом бизнеса в чистом виде: он проходит через компанию транзитом. Экономический смысл — облагать только ту часть стоимости, которую продавец добавил к закупке.
Именно эту разницу называют налогом на добавленную стоимость. Не платят НДС компании и ИП на УСН, у которых доход ниже порога, а также организации на специальных режимах, пока они не стали плательщиками по закону. Отдельные операции освобождены от налога: например, некоторые медицинские и образовательные услуги. Но освобождение по виду деятельности не отменяет обязанность выставлять счёт-фактуру в ряде случаев — проверяйте свою ситуацию по НК РФ.
Ставки НДС в 2026 году
| Ставка | Когда применяется | Комментарий |
|---|---|---|
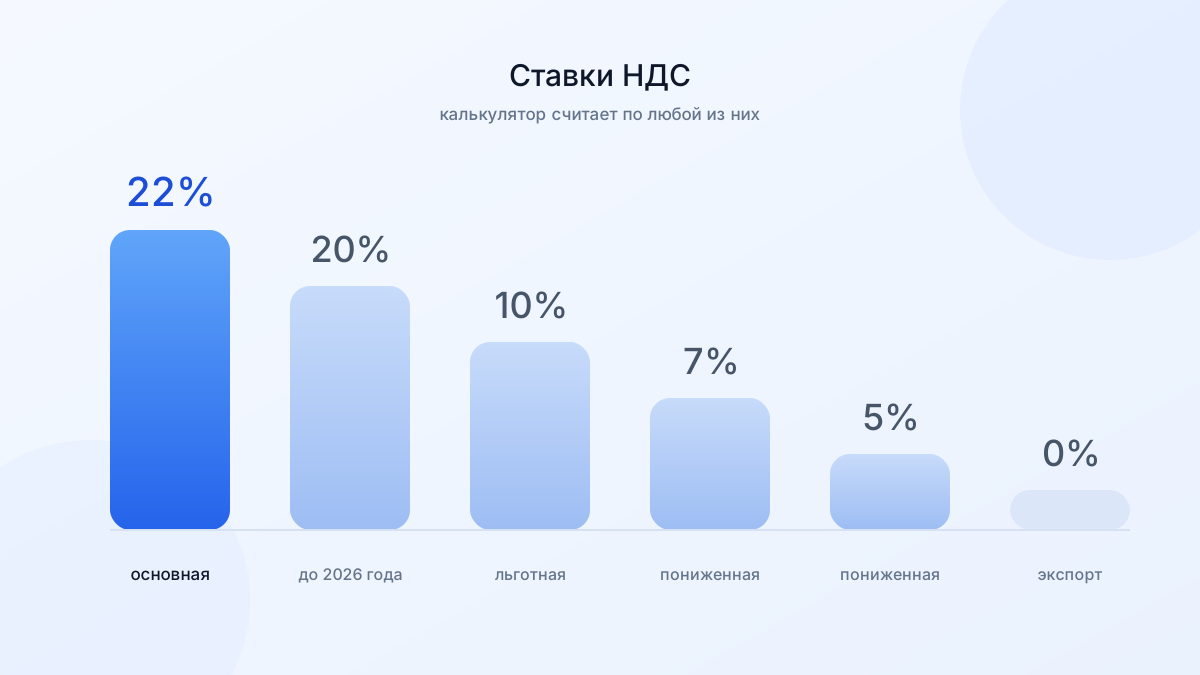
| 22% | общая ставка с 01.01.2026 | основная для большинства товаров, работ, услуг |
| 10% | социально значимые и детские товары, продукты, лекарства, периодика | закрытый перечень |
| 7% | УСН при доходе выше порога | без права на вычет |
| 5% | УСН при доходе выше порога | без права на вычет |
| 0% | экспорт, международные перевозки, отдельные операции | требует подтверждения |
| 22/122, 10/110 | расчётные ставки | когда НДС уже включён в сумму |
Ставка 22% заменила прежнюю общую ставку и применяется по умолчанию, если операция не попадает в льготный перечень. Пониженная ставка 10% работает только для позиций из закрытого списка: нельзя применить её к произвольному товару «по желанию».
Ставки 5% и 7% — режим для УСН. Он удобен простотой учёта, но вычеты по входящему НДС не применяются. Выбор ставки фиксируется на 12 кварталов, поэтому решение стоит просчитать заранее: при больших закупках с НДС общая ставка часто выгоднее.
Ставку выбирают по операции, а не по желанию сторон. В договоре можно указать «в том числе НДС 22%», но если товар попадает под 10%, применяется пониженная ставка. Ошибка в ставке — частая причина доначислений и штрафов.
Как начислить НДС сверху
Начислить НДС — значит прибавить налог к стоимости без налога. Формула:
В документе отдельными строками показывают стоимость без налога, сумму налога и общую сумму к оплате. Проверка: разделите итог на 1,22 и получите исходную стоимость — 122 000 / 1,22 = 100 000 ₽. Если цифры не сходятся, ошибка в ставке или в базе расчёта.
Начисление нужно, когда вы формируете цену сами: в смете, коммерческом предложении, договоре без упоминания налога. Если цена уже согласована с покупателем «с НДС», налог не прибавляют — его выделяют из согласованной суммы, иначе покупатель заплатит больше, чем ожидал.
Как выделить НДС из суммы
Выделить НДС — значит извлечь налог из суммы, в которой он уже включён. Формула:
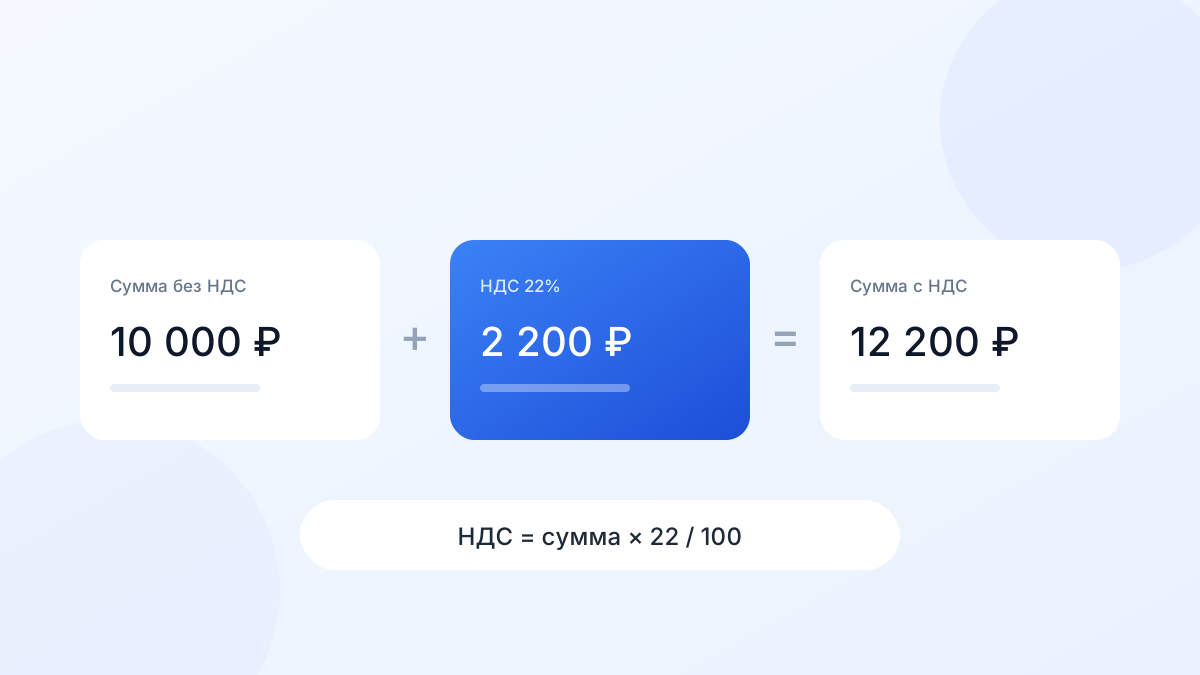
Тот же результат даёт деление на 1,22 — это одна и та же формула в другой записи.
Как посчитать сумму без НДС
Если известна сумма с налогом, стоимость без НДС — это разница:
Пример: 122 000 − 22 000 = 100 000 ₽. Для 22% делитель — 1,22, для 10% — 1,10.
Примеры расчёта по ставкам
| Сумма без НДС, ₽ | Ставка | НДС, ₽ | Сумма с НДС, ₽ |
|---|---|---|---|
| 150 000 | 22% | 33 000 | 183 000 |
| 50 000 | 10% | 5 000 | 55 000 |
| 200 000 | 7% | 14 000 | 214 000 |
| 200 000 | 5% | 10 000 | 210 000 |
| 300 000 | 0% | 0 | 300 000 |
Обратный расчёт: из 183 000 ₽ по ставке 22% налог составит 33 000 ₽, из 55 000 ₽ по ставке 10% — 5 000 ₽. Для нулевой ставки налог не начисляется, сумма в счёте не меняется, но подтверждающие документы по экспорту собрать всё равно нужно.
| Сумма с НДС, ₽ | Ставка | НДС, ₽ | Без НДС, ₽ |
|---|---|---|---|
| 122 000 | 22% | 22 000 | 100 000 |
| 55 000 | 10% | 5 000 | 50 000 |
| 214 000 | 7% | 14 000 | 200 000 |
| 210 000 | 5% | 10 000 | 200 000 |
Сравните две таблицы: одна и та же ставка даёт разный налог в зависимости от того, что известно — цена без налога или цена с налогом. Это главный источник ошибок в ручных расчётах.
Расчётные ставки 22/122 и 10/110
Расчётные ставки применяют, когда налог уже сидит в цене и его нужно выделить, а не начислить сверху. 22/122 — это 22% из суммы, включающей НДС; 10/110 — соответственно 10%.
Путать расчётную ставку с обычной нельзя: 22/122 и 22% дают разный результат на одной и той же сумме.
Округление и копейки
НДС считают в рублях и копейках и округляют до копейки по правилам арифметики. Проблема появляется, когда налог считают по каждой строке счёта, а потом сравнивают с налогом от общей суммы: из-за округления расхождение может составить 1–2 копейки.
Правило простое: зафиксируйте порядок расчёта в учётной политике и применяйте его ко всем документам. Если копейки не сходятся в счёте-фактуре, не «подгоняйте» итог вручную — пересчитайте строки и проверьте, откуда взялась разница. Для налоговой важна арифметическая корректность документа, а не идеальное совпадение с вашей таблицей.
Поэтому в счёте-фактуре налог считают по каждой строке и отдельно проверяют итог: если сумма строк не сходится с общей, документ вызовет вопросы у покупателя и налоговой.
Частые ошибки
- Применяют 20% вместо 22%.Ставка 20% в 2026 году не действует как общая; проверяйте дату операции и условия договора. Особенно внимательно — на стыке годов и в долгосрочных договорах.
- Начисляют НДС на сумму, где он уже есть.Если в договоре цена «с НДС», налог выделяют, а не прибавляют сверху. Иначе покупатель увидит в счёте сумму на 22% больше ожидаемой.
- Принимают к вычету без документов.Нужны счёт-фактура, первичка и подтверждение использования в деятельности с НДС. Один отсутствующий документ — и вычет снимут.
- Забывают про аванс.С аванса налог начисляют отдельно, а после отгрузки принимают к вычету — двойного налога быть не должно.
- Не считают лимит на УСН.При превышении порога право на освобождение теряется, а ставку и порядок учёта нужно пересмотреть. Пропустить момент легко, если не сверять доход с лимитом каждый месяц.
FAQ
Как выделить НДС из суммы?
Умножьте сумму с НДС на ставку и разделите на 100 плюс ставка. Для 22% формула выглядит так: сумма × 22 / 122. Результат — налог, который уже включён в цену.
Как начислить НДС сверху?
Умножьте стоимость без налога на ставку и разделите на 100, затем прибавьте налог к стоимости. Для 22% и базы 100 000 ₽ налог составит 22 000 ₽.
Какая ставка НДС действует в 2026 году?
Общая — 22%. Пониженная 10% применяется к закрытому перечню товаров, 5% и 7% — для УСН, 0% — для экспорта и отдельных операций.
Как посчитать НДС 22%?
Начисление: сумма × 0,22. Выделение: сумма × 22 / 122. Это разные операции, и подставлять одну формулу вместо другой нельзя.
Когда можно применять 5% и 7%?
На УСН при доходе выше порога. Ставки работают без вычетов, выбор фиксируется на 12 кварталов, поэтому сначала посчитайте выгоду на своих закупках.
Что такое расчётная ставка?
Дробная ставка вроде 22/122, которая выделяет налог из суммы, где он уже включён. Применяется к авансам и ценам «в том числе НДС».
Нужно ли округлять НДС?
Да, до копейки. Порядок округления закрепите в учётной политике, чтобы строки и итог сходились без ручной правки.
Как проверить счёт-фактуру?
Сверьте ставку, налоговую базу, сумму налога и итог. Расхождение больше копейки — повод пересчитать документ и сверить с договором.
Платит ли ИП на УСН НДС?
Платит, если доход превысил порог 20 млн ₽ за 2025 год либо он импортирует товары. До порога может работать без НДС.
Что будет при превышении лимита 20 млн ₽?
Право на освобождение теряется, НДС нужно начислять и платить с месяца превышения. Точный порядок проверьте в НК РФ и разъяснениях ФНС.
Материал не заменяет консультацию налогового специалиста. Источники: НК РФ ст. 164, методические рекомендации ФНС по НДС для УСН, письма Минфина.